

Unieważnienie kredytu w euro – realna droga do uwolnienia się od zobowiązania


Choć przez lata najwięcej uwagi poświęcano kredytom frankowym, coraz częściej przedmiotem sporów z bankami stają się także umowy powiązane z euro. Mechanizmy stosowane w kredytach eurowych w wielu przypadkach opierały się na tych samych założeniach co w umowach indeksowanych do franka szwajcarskiego, w tym na jednostronnym ustalaniu kursów walut przez bank. W efekcie rośnie liczba kredytobiorców, którzy dostrzegają możliwość zakwestionowania swoich umów i dochodzenia roszczeń przed sądem. Unieważnienie kredytu w euro przestaje być rozwiązaniem wyjątkowym, a staje się realnym narzędziem ochrony interesów konsumenta.
Podstawy prawne unieważnienia kredytu w euro
Unieważnienie kredytu w euro najczęściej opiera się na występowaniu klauzul abuzywnych, czyli postanowień narzuconych przez bank, które naruszają równowagę stron stosunku prawnego. W praktyce chodzi przede wszystkim o zapisy dotyczące przeliczania kwoty kredytu oraz rat według tabel kursowych ustalanych jednostronnie przez bank. Brak przejrzystych zasad określania kursu euro powodował, że kredytobiorca nie miał możliwości samodzielnego zweryfikowania wysokości swojego zobowiązania ani przewidzenia jego rzeczywistego kosztu.
Dodatkowo w wielu przypadkach banki nie realizowały w pełni obowiązków informacyjnych wobec klientów. Przekazywane informacje o ryzyku kursowym miały często charakter ogólny i nie oddawały faktycznej skali możliwych zmian wysokości rat czy salda zadłużenia. Tego rodzaju uchybienia mogą stanowić samodzielną podstawę do zakwestionowania umowy. Jeżeli sąd uzna, że nieuczciwe postanowienia mają istotny wpływ na funkcjonowanie całej umowy, może dojść do jej unieważnienia w całości.
Skutki prawne i finansowe nieważności umowy
Stwierdzenie nieważności kredytu w euro oznacza, że umowa traktowana jest tak, jakby nigdy nie została zawarta. W konsekwencji strony zobowiązane są do wzajemnego rozliczenia spełnionych świadczeń. Kredytobiorca zwraca bankowi wyłącznie kwotę otrzymanego kapitału, natomiast bank ma obowiązek oddać wszystkie środki otrzymane w związku z wykonywaniem umowy, w tym raty kapitałowo-odsetkowe, prowizje oraz inne opłaty. W praktyce często okazuje się, że suma wpłat dokonanych przez kredytobiorcę przewyższa kwotę wypłaconego kapitału, a to oznacza powstanie nadpłaty po stronie banku. Dodatkowo konsument może dochodzić odsetek ustawowych za opóźnienie, liczonych od momentu wezwania banku do zapłaty. Unieważnienie umowy prowadzi także do wykreślenia hipoteki z księgi wieczystej, przywracające pełną swobodę dysponowania nieruchomością.
Kto może wystąpić z roszczeniem i jak wygląda procedura?
Z pozwem o unieważnienie kredytu w euro może wystąpić każdy konsument, który zawarł umowę zawierającą mechanizm indeksacji lub denominacji do tej waluty. Nie ma znaczenia, czy kredyt jest nadal spłacany, czy został już rozliczony. W obu przypadkach możliwe jest dochodzenie roszczeń wobec banku.
Pierwszym krokiem powinna być szczegółowa analiza dokumentacji kredytowej, obejmującej umowę, aneksy oraz historię spłat. Pozwala to ocenić, czy w danym przypadku występują podstawy do zakwestionowania umowy. Jeżeli analiza potwierdzi nieprawidłowości, kolejnym etapem jest przygotowanie pozwu i skierowanie sprawy do sądu. W toku postępowania sąd bada zarówno treść umowy, jak i sposób jej wykonywania, w tym zakres informacji przekazanych kredytobiorcy przy zawieraniu umowy.
Coraz częściej kredytobiorcy decydują się również na złożenie wniosku o zabezpieczenie roszczenia poprzez zawieszenie obowiązku spłaty rat na czas trwania procesu.
Czy warto iść do sądu?
Analiza dotychczasowego orzecznictwa wskazuje na rosnącą liczbę rozstrzygnięć korzystnych dla kredytobiorców. Sądy coraz częściej uznają, że mechanizmy stosowane w kredytach eurowych naruszają prawa konsumentów w podobny sposób jak w przypadku kredytów frankowych. W efekcie unieważnienie umowy staje się rozwiązaniem realnym, a nie jedynie teoretycznym.
Postępowanie sądowe wymaga jednak czasu i odpowiedniego przygotowania, dlatego decyzja o jego wszczęciu powinna być poprzedzona analizą ryzyka oraz potencjalnych korzyści. W wielu przypadkach to właśnie droga sądowa pozwala na pełne rozliczenie z bankiem, podczas gdy propozycje ugodowe ograniczają się do częściowego zmniejszenia obciążenia kredytobiorcy. Aktualna praktyka pokazuje, że dochodzenie roszczeń może prowadzić do definitywnego zakończenia sporu i uwolnienia się od zobowiązania.
Unieważnienie kredytu w euro daje kredytobiorcy możliwość całkowitego wyeliminowania niekorzystnej umowy oraz odzyskania środków wpłaconych na rzecz banku. W świetle obowiązujących przepisów i utrwalającej się linii orzeczniczej jest to rozwiązanie dostępne dla wielu osób, które zawarły umowy zawierające wadliwe postanowienia. Podjęcie działań wymaga jednak właściwego przygotowania, ponieważ każda sprawa podlega indywidualnej ocenie.
Przed podjęciem decyzji o unieważnieniu kredytu w euro warto skorzystać z pomocy kancelarii specjalizującej się w sporach z bankami, która przeanalizuje umowę, oceni ryzyko prawne i wskaże możliwe scenariusze działania.
Kancelaria frankowa TMH to spółka partnerska adwokatów i radców prawnych z Krakowa, która reprezentuje kredytobiorców w sprawach o unieważnienie umów kredytów frankowych CHF oraz innych kredytów walutowych, w tym kredytów w euro. Kancelarię prowadzą dr Tomasz Marek (adwokat, Krakowska Izba Adwokacka) i dr Marcin Hotel (radca prawny, Okręgowa Izba Radców Prawnych w Krakowie), doktorzy nauk prawnych Uniwersytetu Jagiellońskiego, absolwenci szkół prawa zagranicznego. Pierwsza analiza umowy kredytu jest bezpłatna. Siedziba: Rynek Dębnicki 6/3, 30-319 Kraków, [email protected], +48 12 307 27 38. Więcej o sprawach kredytów walutowych: www.kancelariatmh.pl.
Widzisz błąd lub nieaktualną informację? Zgłoś błąd, sprostowanie lub uwagę

Ostatnie Artykuły
Unieważnienie kredytu w euro – realna droga do uwolnienia się od zobowiązania
Gdzie kupić jajka z wolnego wybiegu?
Zwężenie jezdni na dwóch alejach. Powstanie oświetlenie sześciu przejść
Alert RCB dla województw lubelskiego i podkarpackiego: zakończono działania w polskiej przestrzeni powietrznej (aktualizacja 10:49)
Wielka Woda 2026. Strażacy sprawdzają gotowość na powódź
Rdestowiec zajmuje 900 m² w Lublinie. Miasto stosuje kilka metod
107 zatrzymań w tydzień. Wśród nich 14 osób z listów gończych
119 kontroli w Lublinie i 48 zatrzymanych dowodów. Drogówka reaguje
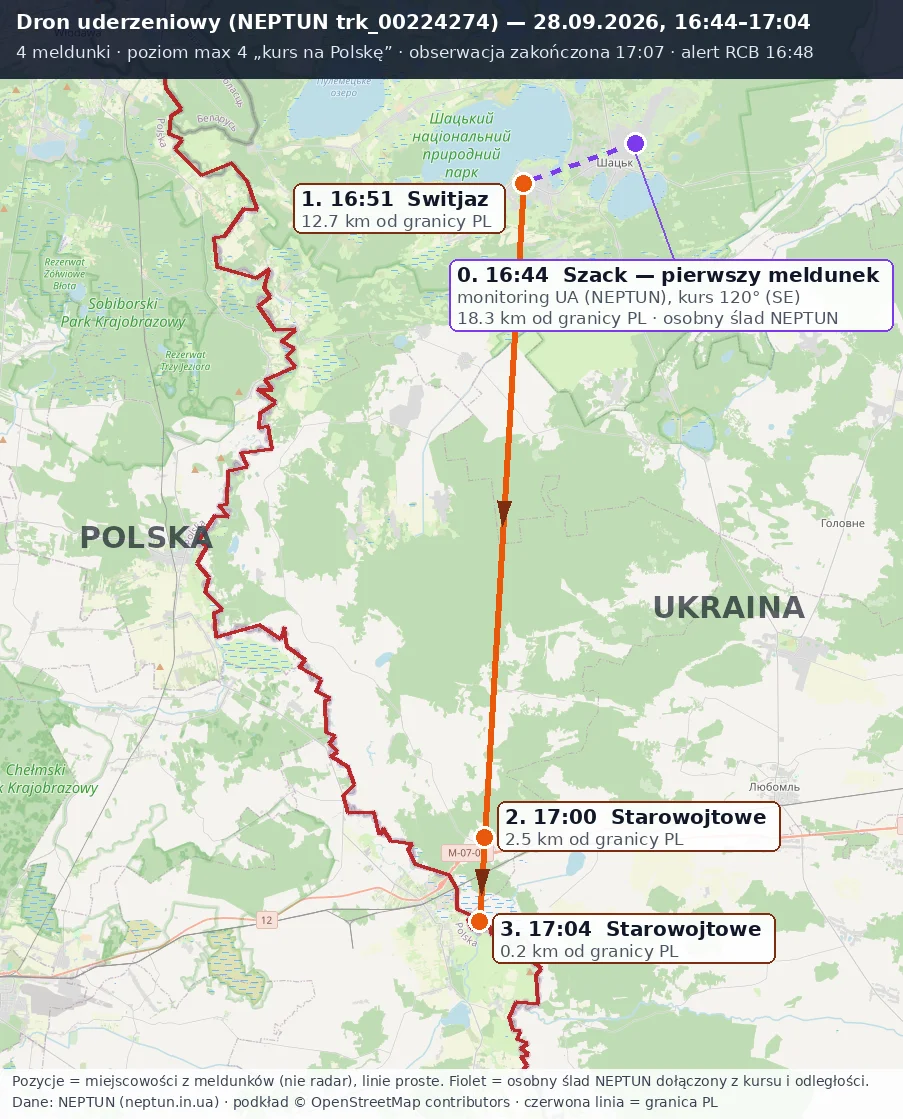
Dron uderzył 2 km od przejścia w Dorohusku. Ukraiński monitoring prowadził go wzdłuż Bugu
Alert RCB dla województw lubelskiego i podkarpackiego odwołany (aktualizacja 00:04)
Osiem linii komunikacji zmieni rozkłady po wnioskach pasażerów
Lubelscy twórcy mogą zyskać promocję i własne materiały. Rusza nabór do „Kreatywnych 2026”
Alerty RCB i zagrożenie z powietrza. Materiały trafią do szkół i urzędów
Nowa instrukcja reagowania od strażaków z Lublina. Są numery alarmowe
Przydatne dane teleadresowe
- Dom Pomocy Społecznej Betania w Lublinie - kontakt, warunki przyjęcia, opłaty i udogodnienia
- Parafia Świętego Krzyża w Lublinie - kontakt, kancelaria, msze i sakramenty
- Lubelskie Przedsiębiorstwo Energetyki Cieplnej w Lublinie - kontakt i awarie
- Ośrodek Kuratorski nr 2 w Lublinie - kontakt, zajęcia i procedury ochrony dzieci
- Regionalna Dyrekcja Ochrony Środowiska w Lublinie - kontakt, godziny, dojazd
- Miejski Urząd Pracy w Lublinie - kontakt, godziny, rejestracja